6,52 Prozent im Jahr: So hoch ist der Verzugszins auf deine Nachzahlung. Auf 600 Euro sind das 3,26 Euro pro Monat.
Klingt nach wenig? Ist es auch. Der Zins ist selten das Problem. Teuer wird es erst durch Kosten, die sich um ihn herum aufschichten, und durch Forderungen, die gar nicht berechtigt sind. Deshalb rechnest du hier nach, statt nur zu lesen.
Stand: November 2026. Die 6,52 Prozent gelten bis zur nächsten Anpassung des Basiszinssatzes durch die Bundesbank, die frühestens zum 1. Januar 2027 wirksam wird (§ 247 BGB (öffnet in neuem Tab)). Prüf bei einer späteren Zinsrechnung, welcher Satz für deinen Zeitraum galt.
Kurze Antwort: Verzugszinsen betragen fünf Prozentpunkte über dem Basiszinssatz (§ 288 Abs. 1 BGB (öffnet in neuem Tab)). Der Basiszinssatz liegt seit dem 1. Juli 2026 bei 1,52 Prozent (Deutsche Bundesbank (öffnet in neuem Tab)). Zinsen laufen nur ab Verzug und nur auf den fälligen Betrag. Wie du in den Verzug gerätst und was du bei einer Mahnung tust, steht in Mahnung wegen Nebenkostennachzahlung. Hier geht es um die Zahlen.
Das Wichtigste in Kürze
- Zinssatz: 1,52 % Basiszins + 5 Prozentpunkte = 6,52 % pro Jahr (Stand 01.07.2026, nächste Änderung frühestens 01.01.2027, § 247 BGB (öffnet in neuem Tab))
- Formel: Betrag × 6,52 % × Tage ÷ 365. Auf 600 € für 90 Tage sind das 9,65 €
- Kein Zins ohne Verzug: Ist die Abrechnung nicht fällig oder formell unwirksam, laufen keine Verzugszinsen (§ 286 BGB (öffnet in neuem Tab))
- Keine Zinsen auf Zinsen: Verzugszinsen tragen selbst keine Zinsen (§ 289 BGB (öffnet in neuem Tab))
- Mahnkosten gibt es nur als tatsächlichen Verzugsschaden, eine feste „erlaubte" Gebühr existiert nicht
Bevor du die Nachzahlung überweist: Ein Experte prüft deine Abrechnung für 14,99 € auf die typischen Fehlerquellen.
Vor dem Zahlen prüfenWie hoch ist der Zinssatz, und wer legt ihn fest?
Der Gesetzgeber, nicht dein Vermieter. Der Basiszinssatz ändert sich zum 1. Januar und zum 1. Juli eines Jahres, die Bundesbank gibt den Wert bekannt (§ 247 BGB (öffnet in neuem Tab)). Auf ihn schlägt das Gesetz bei Verbrauchern fünf Prozentpunkte auf (§ 288 Abs. 1 BGB (öffnet in neuem Tab)). Die höheren neun Prozentpunkte aus Absatz 2 gelten nur zwischen Unternehmern, nicht für dich als Mieter einer Wohnung.
| Zeitraum | Basiszinssatz | Verzugszins für Mieter |
|---|---|---|
| 01.01. bis 30.06.2026 | 1,27 % | 6,27 % |
| ab 01.07.2026 | 1,52 % | 6,52 % |
Quelle: Bundesbank, Basiszinssatz (öffnet in neuem Tab). Stand: 02.11.2026.
Steht in einem Schreiben „9 % Verzugszinsen" oder „zehn Prozent pauschal", frag nach der Grundlage. Für Verbraucher nennt das Gesetz fünf Prozentpunkte über dem Basiszins.
Nebenkosten-Benchmark
Sind deine Nebenkosten pro m² normal? Vergleiche sofort
Zinstabelle: Was kostet dich die Verzögerung?
Eine Zahl hilft mehr als ein Satz. Die Tabelle zeigt die Zinsen bei 6,52 % für typische Nachzahlungen. Monate sind vereinfacht als Zwölftel eines Jahres gerechnet.
| Nachzahlung | 1 Monat | 3 Monate | 6 Monate | 12 Monate |
|---|---|---|---|---|
| 200 € | 1,09 € | 3,26 € | 6,52 € | 13,04 € |
| 400 € | 2,17 € | 6,52 € | 13,04 € | 26,08 € |
| 600 € | 3,26 € | 9,78 € | 19,56 € | 39,12 € |
| 800 € | 4,35 € | 13,04 € | 26,08 € | 52,16 € |
| 1.000 € | 5,43 € | 16,30 € | 32,60 € | 65,20 € |
| 1.500 € | 8,15 € | 24,45 € | 48,90 € | 97,80 € |
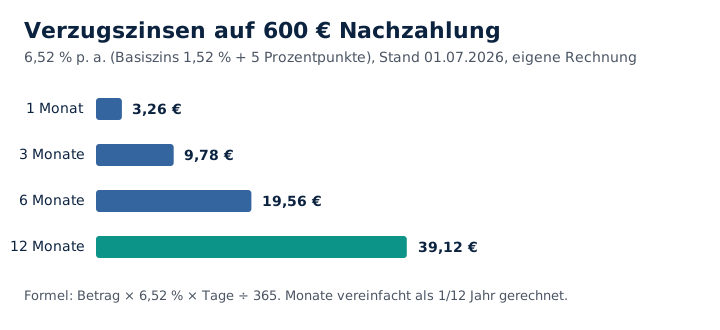
Selbst nach einem Jahr kostet der Zins bei 600 Euro unter 40 Euro. Merk dir das, wenn dir jemand mit „Das wird jeden Tag teurer" Druck macht. Das stimmt, aber in Cent.
So rechnest du taggenau nach
Die Formel ist kurz: Nachzahlung × Zinssatz × Tage ÷ 365. Beispiel: 600 € × 0,0652 × 90 ÷ 365 = 9,65 €.
Du brauchst drei Angaben: den offenen Betrag, den Zinssatz für den Zeitraum und die Zahl der Tage zwischen Verzugsbeginn und Zahlung. Der Zinssatz ist der knifflige Teil, weil er sich mitten im Verzug ändern kann. Dann rechnest du den Zeitraum vor und nach dem Stichtag getrennt.
Praxisbeispiel: Wie Mara den Satzwechsel nachgerechnet hat
Fiktives Beispiel zur Veranschaulichung. Name und Zahlen sind erfunden.
Mara schuldet 640 € Nachzahlung. Ihr Vermieter hat sie am 15. Mai 2026 gemahnt, nachdem die Abrechnung längst fällig war. Mara zahlt am 15. September 2026, gerechnet wird bis zum Vortag. Auf der Zinsaufstellung des Vermieters stehen 14,06 €. Stimmt das?
| Zeitraum | Tage | Zinssatz | Rechnung | Zinsen |
|---|---|---|---|---|
| 15.05. bis 30.06.2026 | 47 | 6,27 % | 640 € × 6,27 % × 47 ÷ 365 | 5,17 € |
| 01.07. bis 14.09.2026 | 76 | 6,52 % | 640 € × 6,52 % × 76 ÷ 365 | 8,69 € |
Ergebnis der Rechnung: 13,86 €. Der Vermieter hat mit 6,52 % über den ganzen Zeitraum gerechnet (123 Tage, 14,06 €). Der Unterschied beträgt rund 20 Cent. Maras Fazit: Hier lohnt keine Diskussion. Würde die Aufstellung dagegen 25 € ausweisen, wäre es Zeit für die Nachfrage.
Wann laufen keine Verzugszinsen?
Seltener, als der Vermieter hofft, öfter, als du denkst. Vier Konstellationen.
Die Nachzahlung ist noch nicht fällig. Fällig wird sie mit dem Zugang einer formell ordnungsgemäßen Abrechnung (BGH, Urteil vom März 2006 – VIII ZR 78/05 (öffnet in neuem Tab)). Fehlen Gesamtkosten, VerteilerschlüsselVerteilerschlüsselDas Verhältnis, nach dem die Heizkosten auf Verbrauch und Fläche aufgeteilt werden, zum Beispiel 70/30. Die Heizkostenverordnung sieht 50/50 bis 70/30 vor.Mehr zu Verteilerschlüssel, dein Anteil oder deine Vorauszahlungen, ist sie es nicht. Dann gibt es nichts zu verzinsen. Woran du das erkennst, erklärt Nebenkostenabrechnung formell unwirksam.
Du bist nicht in Verzug geraten. Ohne Mahnung nach Fälligkeit tritt Verzug nur ein, wenn eine Ausnahme greift. Die 30-Tage-Regel gilt gegenüber Verbrauchern nur, wenn die Abrechnung ausdrücklich darauf hinweist (§ 286 Abs. 3 BGB (öffnet in neuem Tab)). Steht dort nichts davon, laufen die Zinsen regelmäßig erst ab der Mahnung.
Du hast ein Zurückbehaltungsrecht. Wer berechtigt Belegeinsicht verlangt und sie nicht bekommt, kann unter Umständen die Zahlung zurückhalten (§ 273 BGB (öffnet in neuem Tab)). Ob das in deinem Fall trägt, ist eine Einzelfallfrage. Der Weg zur Einsicht steht in Belegeinsicht bei der Nebenkostenabrechnung.
Du hast den Betrag schon bezahlt. Zinsen laufen nur auf den offenen Betrag. Zahlst du unter Vorbehalt, endet der Verzug mit der Zahlung, und du behältst die Prüfung in der Hand (Nachzahlung unter Vorbehalt zahlen).
Teilzahlung: Der Haken bei § 367 BGB
Du überweist nur einen Teil, etwa den unstreitigen? Dann gilt eine Reihenfolge, die viele überrascht. Reicht deine Zahlung nicht für alles, wird sie zuerst auf die Kosten, dann auf die Zinsen und erst zuletzt auf die Hauptforderung angerechnet (§ 367 Abs. 1 BGB (öffnet in neuem Tab)). Ein Teil deiner Überweisung wird also nicht die Nachzahlung verringern, sondern die bis dahin aufgelaufenen Zinsen decken.
Du kannst zwar bestimmen, worauf deine Zahlung angerechnet werden soll. Bestimmst du aber eine andere Anrechnung als die gesetzliche, kann der Gläubiger die Annahme der Leistung ablehnen (§ 367 Abs. 2 BGB (öffnet in neuem Tab)). Die Reihenfolge ändert sich also nicht allein dadurch, dass du den Verwendungszweck beschriftest. Eine Beschriftung und ein Begleitbrief, welchen Teil du für unstreitig hältst und welchen nicht, machen dein Vorgehen aber nachvollziehbar und dokumentieren, worauf du gezahlt hast. Bei Raten hilft eine schriftliche Vereinbarung mehr als guter Wille (Nachzahlung in Raten zahlen).
Mahnkosten und Anwaltskosten: Was zusätzlich zulässig ist
Verzugszinsen sind nicht die einzige Position, die auf einer Mahnung stehen kann. Ersatzfähig sind Mahnkosten nur als tatsächlich entstandener Verzugsschaden (§ 280 Abs. 1 und 2 BGB (öffnet in neuem Tab) in Verbindung mit § 286). Das Gesetz knüpft den Ersatz solcher Kosten an den Verzug (§ 280 Abs. 2 BGB (öffnet in neuem Tab)), und Verzug setzt in der Regel eine Mahnung nach Fälligkeit voraus (§ 286 Abs. 1 BGB (öffnet in neuem Tab)). Als Verzugsschaden kommen deshalb grundsätzlich erst Kosten in Betracht, die nach Eintritt des Verzugs entstehen, etwa für Material und Porto weiterer Mahnungen. Ein Beispiel aus einem anderen Bereich: Der BGH hat eine Mahnkostenpauschale von 2,50 Euro in den Bedingungen eines Energieversorgers für unwirksam erklärt. Die darin enthaltenen Kosten waren nach seiner Begründung interner Verwaltungsaufwand, den der Versorger grundsätzlich selbst trägt (BGH, Urteil vom Juni 2019 – VIII ZR 95/18 (öffnet in neuem Tab)). Das Urteil betraf keine Wohnraummiete und sagt nichts über deinen Vermieter; es zeigt nur, dass pauschale Mahngebühren nicht ohne Weiteres zulässig sind.
Steht eine Mahngebühr auf dem Schreiben, frag schriftlich, woraus sie sich zusammensetzt. Eine pauschale „Mahngebühr" ohne Aufschlüsselung ist ein Anlass zur Rückfrage, kein Beweis für eine falsche Forderung.
Anwaltskosten kann ein Vermieter nur dann als Verzugsschaden geltend machen, wenn du beim Beauftragen des Anwalts bereits in Verzug warst (§ 286 BGB (öffnet in neuem Tab)). War die erste Mahnung schon vom Anwalt, wird es für ihn schwierig. Ob das in deinem Fall so liegt, solltest du von einem Mieterverein oder Fachanwalt klären lassen.
Zinsen im Mahnbescheid prüfen
Hast du einen gerichtlichen Mahnbescheid bekommen, steht die Zinsforderung dort als eigene Position. Sie wird oft mit einem Zinssatz über dem Basiszinssatz und einem Startdatum angegeben. Prüf beides: Passt das Startdatum zur Mahnung, und liegt der Satz bei fünf Prozentpunkten? Das Gericht prüft das im Mahnverfahren nicht inhaltlich (§ 692 ZPO (öffnet in neuem Tab)). Im Mahnbescheid steht die Aufforderung, innerhalb von zwei Wochen seit Zustellung zu zahlen oder dem Gericht mitzuteilen, ob und in welchem Umfang du dem Anspruch widersprichst (§ 692 Abs. 1 Nr. 3 ZPO (öffnet in neuem Tab)). Ein Widerspruch kann sich also auch nur auf einen Teil der Forderung beziehen, etwa auf die Zinsen. Er ist nach dem Gesetz auch nach den zwei Wochen noch möglich, solange kein Vollstreckungsbescheid verfügt ist (§ 694 Abs. 1 ZPO (öffnet in neuem Tab)). Wie du im Einzelfall vorgehst, klärst du am besten mit einem Mieterverein oder Fachanwalt.
Prüfliste: Die Zinsforderung deines Vermieters nachrechnen
- Ist die Abrechnung formell vollständig und rechtzeitig bei dir eingegangen?
- Gibt es eine Mahnung nach Fälligkeit, oder steht in der Abrechnung der Hinweis auf die 30 Tage?
- Beginnen die Zinsen am richtigen Tag?
- Liegt der Satz bei Basiszins plus 5 Prozentpunkten, mit dem Wert für den jeweiligen Zeitraum?
- Wurde der Satzwechsel am 1. Januar oder 1. Juli berücksichtigt?
- Wurden Zinsen auf Zinsen berechnet?
- Ist die Mahngebühr aufgeschlüsselt?
- Wurden deine Teilzahlungen gutgeschrieben?
Stimmt die Zinsrechnung, aber nicht die Abrechnung dahinter, hilft dir die beste Zinsrechnung nicht weiter. Prüf dann die Hauptforderung: Nebenkostenabrechnung prüfen, und fristgerecht widersprechen (Einwendungsfrist, Musterbrief Widerspruch).
Zahl die Nachzahlung nicht ungeprüft.
Hinter hohen Nachzahlungen stecken oft Rechenfehler: falscher Verteilerschlüssel, geschätzte Werte, Posten, die im Katalog der Betriebskostenverordnung gar nicht auftauchen. Ein Experte prüft deine Abrechnung Position für Position, bevor du überweist. Dein Report kommt meist noch am selben Tag, ab deiner Einsendung.
14,99 €einmalig, kein Abo
Sicher bezahlen über Stripe – Karte, PayPal, Apple Pay oder Google Pay. Deine Unterlagen schickst du erst danach.
Bleibt nach deinem Report eine Frage offen, klären wir sie – und es gilt unsere 14-Tage-Zufriedenheitsgarantie.
Verzugszinsen auf Nebenkosten: Häufige Fragen
Wie hoch sind die Verzugszinsen auf eine Nebenkostennachzahlung?
Ab wann muss ich Zinsen zahlen?
Darf mein Vermieter Zinseszinsen verlangen?
Muss ich Zinsen zahlen, wenn die Abrechnung falsch ist?
Welche Mahnkosten sind erlaubt?
Bekomme ich Zinsen, wenn mein Vermieter das Guthaben zu spät auszahlt?
Quellen
- § 247 BGB, Basiszinssatz (öffnet in neuem Tab)
- § 273 BGB, Zurückbehaltungsrecht (öffnet in neuem Tab)
- § 280 BGB, Schadensersatz wegen Pflichtverletzung (öffnet in neuem Tab)
- § 286 BGB, Verzug des Schuldners (öffnet in neuem Tab)
- § 288 BGB, Verzugszinsen (öffnet in neuem Tab)
- § 289 BGB, Zinseszinsverbot (öffnet in neuem Tab)
- § 692 ZPO (öffnet in neuem Tab), § 694 ZPO (öffnet in neuem Tab), Mahnbescheid und Widerspruch
- § 367 BGB, Anrechnung auf Zinsen und Kosten (öffnet in neuem Tab)
- Deutsche Bundesbank: Basiszinssatz 1,52 % ab 01.07.2026 (öffnet in neuem Tab), Basiszinssatz nach § 247 BGB (öffnet in neuem Tab)
- BGH, Urteil vom März 2006 – VIII ZR 78/05 (öffnet in neuem Tab)
- BGH, Urteil vom Juni 2019 – VIII ZR 95/18 (öffnet in neuem Tab)
- BGH, Urteil vom 05.12.2012 – XII ZR 44/11 (öffnet in neuem Tab)
Dieser Artikel ersetzt keine Rechtsberatung. Bei einer gerichtlichen Forderung oder anwaltlicher Mahnung empfehlen wir einen Fachanwalt für Mietrecht oder deinen Mieterverein. Stand: 02.11.2026, Basiszinssatz 1,52 % (gültig bis 31.12.2026).
Zahl die Nachzahlung nicht ungeprüft.
Hinter hohen Nachzahlungen stecken oft Rechenfehler: falscher Verteilerschlüssel, geschätzte Werte, Posten, die im Katalog der Betriebskostenverordnung gar nicht auftauchen. Ein Experte prüft deine Abrechnung Position für Position, bevor du überweist. Dein Report kommt meist noch am selben Tag, ab deiner Einsendung.
14,99 €einmalig, kein Abo
Sicher bezahlen über Stripe – Karte, PayPal, Apple Pay oder Google Pay. Deine Unterlagen schickst du erst danach.
Bleibt nach deinem Report eine Frage offen, klären wir sie – und es gilt unsere 14-Tage-Zufriedenheitsgarantie.
Noch eine Frage offen?
Durchsuche alle Ratgeber-Artikel, Musterbriefe und häufigen Fragen.